Từ ngày 01/7/2026, người nộp thuế phát hiện hồ sơ khai thuế đã nộp có sai, sót được khai bổ sung trong thời hạn 05 năm kể từ ngày hết thời hạn nộp hồ sơ khai thuế của kỳ có sai, sót, nếu sai, sót chưa thuộc phạm vi thanh tra, kiểm tra, điều tra; khi sai, sót liên quan đến phạm vi, thời kỳ đã thanh tra, kiểm tra, người nộp thuế bổ sung hồ sơ giải trình với cơ quan thuế (khoản 5 Điều 12 Luật Quản lý thuế số 108/2025/QH15).
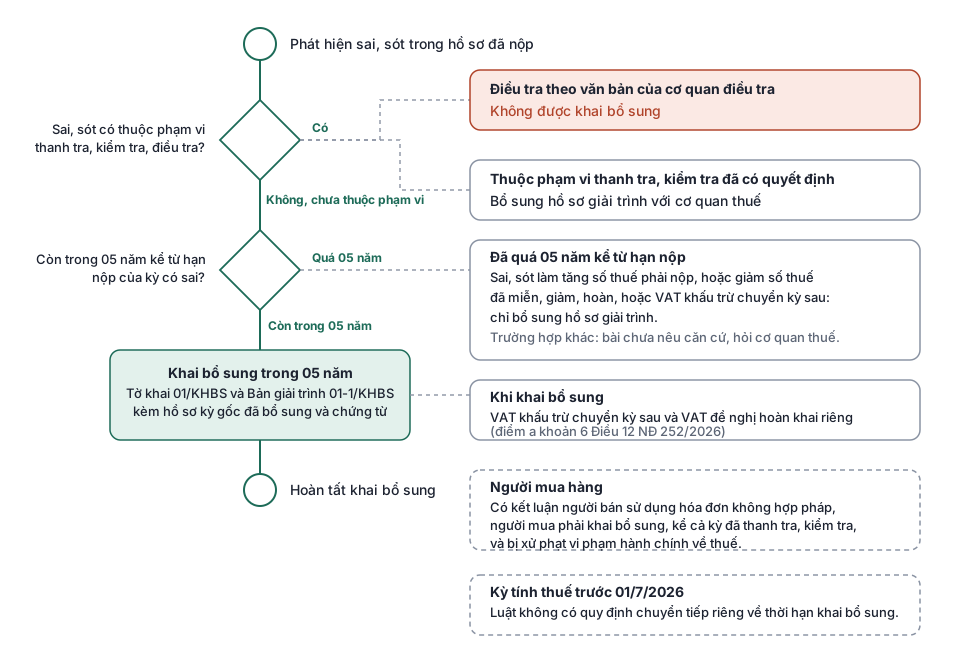
Cụ thể, người nộp thuế được khai bổ sung trước khi công bố quyết định thanh tra, kiểm tra, hoặc khi hồ sơ không thuộc phạm vi, thời kỳ thanh tra, kiểm tra nêu tại quyết định. Hồ sơ thuộc phạm vi, thời kỳ điều tra theo văn bản đề nghị của cơ quan điều tra thì không được khai bổ sung (điểm a khoản 2 Điều 12 Nghị định 252/2026/NĐ-CP).
Luật 108/2025/QH15 không có quy định chuyển tiếp riêng về thời hạn khai bổ sung cho các kỳ tính thuế trước ngày 01/7/2026. Điều 53 chỉ chuyển tiếp các khoản thuế được miễn, giảm, không thu, tiền thuế nợ và các cuộc kiểm tra; khoản 3 Điều 53 quy định: “Các cuộc kiểm tra có quyết định kiểm tra được ban hành trước ngày Luật này có hiệu lực thi hành nhưng chưa ban hành kết luận hoặc quyết định xử lý thì tiếp tục thực hiện theo quy định của Luật Quản lý thuế số 38/2019/QH14.” Với sai, sót thuộc kỳ trước ngày 01/7/2026, nên hỏi cơ quan thuế quản lý trực tiếp.
Với hồ sơ giải trình, cơ quan thuế rà soát, nếu chấp thuận thì thông báo cho người nộp thuế điều chỉnh hồ sơ khai thuế (điểm d khoản 5 Điều 12 Luật).
Với người mua, khi có kết luận, bản án, quyết định kết luận người bán có hành vi vi phạm về sử dụng hóa đơn không hợp pháp hoặc sử dụng không hợp pháp hóa đơn, người mua sử dụng hóa đơn của người bán thuộc phạm vi kết luận phải khai bổ sung, kể cả kỳ tính thuế đã được thanh tra, kiểm tra (điểm đ khoản 5 Điều 12 Luật; điểm b khoản 5 Điều 12 Nghị định 252/2026/NĐ-CP).
Với hai trường hợp này, điểm b khoản 6 Điều 12 Nghị định 252/2026/NĐ-CP quy định: “Người nộp thuế thuộc trường hợp quy định tại điểm d và điểm đ khoản 5 Điều 12 Luật Quản lý thuế thực hiện theo quy định tại điểm a khoản này và bị xử phạt vi phạm hành chính về thuế.”
Khi khai bổ sung, người nộp thuế khai cho kỳ phát sinh sai, sót; số thuế giá trị gia tăng được khấu trừ chuyển kỳ sau và số thuế giá trị gia tăng đề nghị hoàn có cách khai riêng (điểm a khoản 6 Điều 12 Nghị định 252/2026/NĐ-CP). Với hồ sơ thuộc điểm a, b khoản 5 Điều 12 Luật, nếu đã quá 05 năm mà sai, sót làm tăng số thuế phải nộp hoặc giảm số thuế đã được miễn, giảm, hoàn hoặc giảm số thuế giá trị gia tăng được khấu trừ chuyển kỳ sau thì không được khai bổ sung nhưng được bổ sung hồ sơ giải trình (khoản 8 Điều 12 Nghị định 252/2026/NĐ-CP).
Hồ sơ khai bổ sung gồm Tờ khai bổ sung mẫu 01/KHBS, Bản giải trình khai bổ sung mẫu 01-1/KHBS, kèm hồ sơ khai thuế của kỳ có sai, sót đã được bổ sung và chứng từ, tài liệu có liên quan (nếu có) (điểm 1 Phụ lục I Thông tư 89/2026/TT-BTC); hộ kinh doanh, cá nhân kinh doanh thực hiện theo hướng dẫn tại khoản 3 Điều 17 Thông tư này. Kỳ tính thuế trước ngày 01/7/2026 dùng mẫu biểu áp dụng trước thời điểm Thông tư có hiệu lực (khoản 1 Điều 100 Thông tư 89/2026/TT-BTC).
Bài viết nhắc lại các quy định và cách tiếp cận chung, mang tính gợi mở cho người nộp thuế. Bài không thay thế tư vấn cho một hồ sơ cụ thể.
Nội dung thông tin mang tính tham khảo; thực hiện theo quy định pháp luật.
Nội dung thể hiện góc nhìn của tác giả, mang tính tham khảo; không cấu thành tư vấn pháp lý, thuế hay đầu tư. Tình huống cụ thể cần được xem xét trên số liệu thực tế.